Przyzwyczajenie do pojedynczych wypłat
Niektórzy operatorzy wypłacają środki merchantom, tworząc każdą wypłatę pojedynczo: operator otwiera formularz, wpisuje kwotę i miejsce docelowe, a następnie wysyła. Nie ma etapu walidacji wsadowej ani odrębnego etapu zatwierdzania przed przesłaniem środków. Przy niskich wolumenach wydaje się to szybkie. Gdy jednak liczba merchantów i częstotliwość wypłat rosną, każda wypłata wciąż zależy od tego, czy jedna osoba poprawnie wprowadzi jeden wpis, bez żadnej strukturalnej kontroli przed wysłaniem środków.
Wypłata jest transakcją, nie jednorazowym wpisem
W omwio wypłaty nie są odrębną, uproszczoną czynnością w porównaniu z płatnościami. Działają w tym samym modelu transakcji co płatności, wymiany walut, zwroty i chargebacki: wspólny model statusów, publiczny token oraz jedno, spójne na całej platformie mapowanie statusów. Wypłata utworzona dzisiaj ma taki sam cykl życia i taką samą widoczność jak każda inna transakcja przeglądana przez managera lub merchanta — nie znika w formularzu, który został wysłany i zapomniany.
Portfele pokazują, czego dotyczy wypłata, zanim środki zostaną przesłane
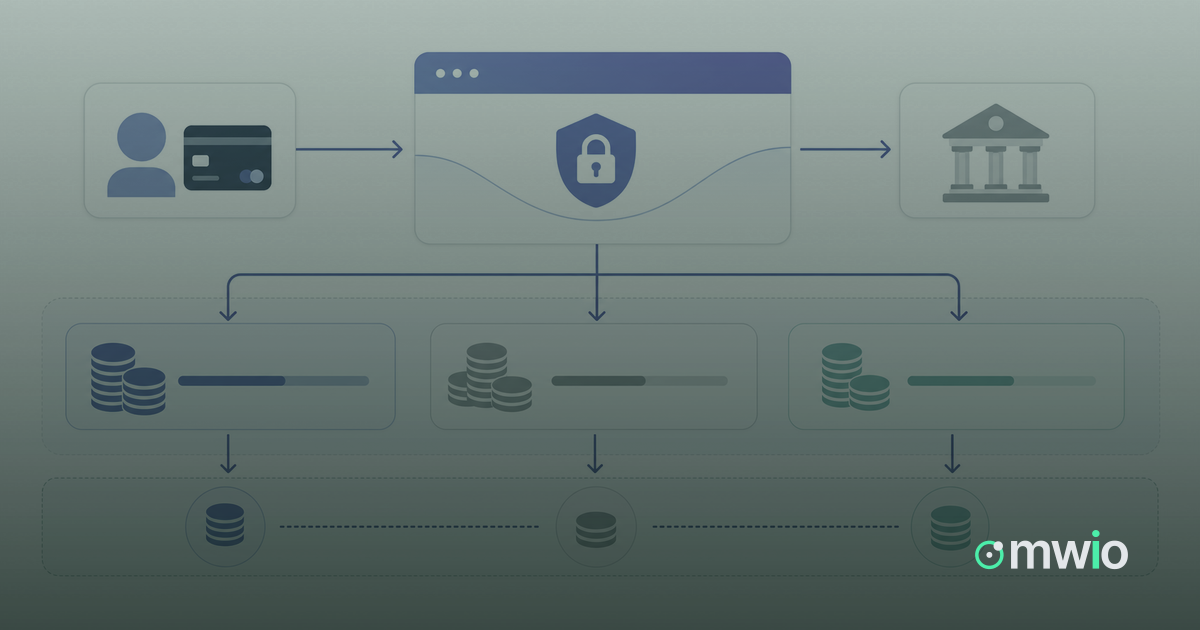
Każdy merchant ma wielowalutowe portfele z historią salda i widocznością rezerw. Oznacza to, że wypłata nigdy nie jest izolowaną liczbą wpisaną w pole — jest powiązana z konkretnym portfelem, w konkretnej walucie, z widoczną historią tego, jak saldo doszło do bieżącego poziomu, oraz tego, co jest aktualnie zablokowane w rezerwie. Manager zawsze może odpowiedzieć, skąd pochodzi dana kwota i co jest zablokowane — a to kontekst, którego proces oparty na pojedynczych wypłatach nie ma żadnego wbudowanego sposobu ujawnić.
Uprawnienia decydują, kto może działać, a wszystko jest logowane
Model dostępu omwio sięga do poziomu pojedynczych akcji w panelu, z dwuetapową weryfikacją przypisaną do danego tenanta, kontrolą sesji oraz zapisanym śladem działań administracyjnych. Dzięki temu można rozdzielić to, kto może utworzyć transakcję, od tego, kto ma szerszy dostęp, a każda czynność wykonana na wypłacie jest możliwa do przypisania konkretnej osobie po fakcie. Proces oparty na tym, że jedna osoba bezpośrednio tworzy każdą wypłatę, nie ma takiego odpowiednika tego rejestru, o ile nie zostanie on zbudowany i utrzymywany odrębnie.
Rekoncyliacja to miejsce, w którym wychodzą rozbieżności
Moduł księgowości i rekoncyliacji wiąże wypłaty z księgami rachunkowymi. Rozliczenia (settlements) konfrontują wypłaty dla merchantów z konkretnym MID-em, zestawienia od dostawców są porównywane z transakcjami na platformie pod kątem kwot, referencji i okien czasowych, a treasury pokazuje w każdej chwili środki zarezerwowane, zablokowane i wolne w podziale na waluty. To właśnie na tym etapie wypłata utworzona bez żadnej strukturalnej kontroli zostaje w końcu skonfrontowana z tym, co faktycznie zostało rozliczone — i to tutaj różnice między tymi dwoma wartościami najłatwiej wychwycić wcześnie, a nie podczas dochodzenia na koniec miesiąca.
Co to zmienia w praktyce
Różnica nie polega na szybkości pojedynczej wypłaty — polega na tym, co istnieje wokół tej wypłaty później: historia statusów, zapis portfela pokazujący, z jakiego salda pochodziły środki, dziennik tego, kto na niej działał, oraz proces rekoncyliacji, który konfrontuje ją z zestawieniami dostawców. Nic z tego nie zastępuje oceny operatora — daje tej ocenie zapis, na którym można się opierać.