Die Gewohnheit, eins nach dem anderen zu erledigen
Manche Betreiber zahlen Händler aus, indem sie jede Auszahlung einzeln erstellen: Ein Mitarbeiter öffnet ein Formular, trägt Betrag und Zielkonto ein und sendet es ab. Es gibt keinen Schritt zur Stapelprüfung und keine separate Freigabestufe, bevor das Geld bewegt wird. Bei geringem Volumen wirkt das schnell. Wächst jedoch die Anzahl der Händler und die Auszahlungsfrequenz, hängt jede Auszahlung weiterhin davon ab, dass eine einzelne Person einen einzelnen Eintrag korrekt vornimmt – ohne strukturelle Prüfung, bevor das Geld das System verlässt.
Eine Auszahlung ist eine Transaktion, kein einmaliger Eintrag
In omwio sind Auszahlungen keine separate, leichtgewichtigere Aktion gegenüber Zahlungen. Sie laufen im selben Transaktionsmodell wie Zahlungen, Umtausche, Rückerstattungen und Chargebacks: ein gemeinsames Statusmodell, ein öffentliches Token und eine einheitliche, plattformübergreifend konsistente Status-Zuordnung. Eine heute erstellte Auszahlung hat denselben Lebenszyklus und dieselbe Sichtbarkeit wie jede andere Transaktion, die ein Manager oder Händler einsieht – sie verschwindet nicht in einem Formular, das abgeschickt und dann vergessen wurde.
Wallets zeigen, was eine Auszahlung betrifft, bevor sie ausgelöst wird
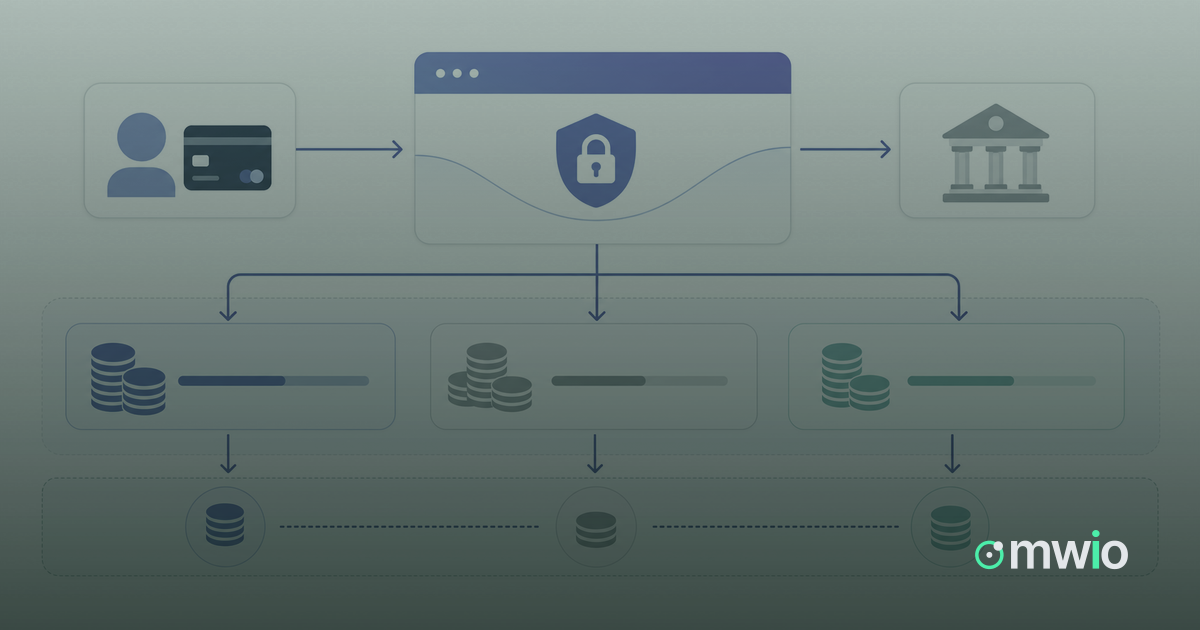
Jeder Händler verfügt über Multi-Currency-Wallets mit Saldenverlauf und Einblick in Reserven. Das bedeutet, eine Auszahlung ist nie eine isolierte Zahl, die in ein Feld eingetragen wird – sie ist an eine bestimmte Wallet in einer bestimmten Währung gebunden, mit einem sichtbaren Verlauf, wie der Saldo zustande kam und was aktuell in Reserve gehalten wird. Ein Manager kann jederzeit beantworten, woher ein Betrag stammt und was zurückgehalten wird – genau der Kontext, für den ein Einzelprozess keinen eingebauten Weg zur Darstellung hat.
Berechtigungen bestimmen, wer handeln darf – und alles wird protokolliert
Das Zugriffsmodell von omwio reicht bis auf einzelne Aktionen im Panel herunter, mit mandantenbezogener Zwei-Faktor-Authentifizierung, Sitzungskontrollen und einem aufgezeichneten Verlauf administrativer Aktivitäten. Das ermöglicht es, zu trennen, wer eine Transaktion erstellen darf, von wer weiterreichenden Zugriff hat, und bedeutet, dass jede an einer Auszahlung vorgenommene Aktion nachträglich zuordenbar ist. Ein Prozess, der darauf aufbaut, dass eine einzelne Person jede Auszahlung direkt erstellt, verfügt über kein vergleichbares Protokoll, wer was getan hat – es sei denn, ein solches wird separat aufgebaut und gepflegt.
Beim Abgleich zeigen sich Lücken
Das Buchhaltungs- und Abgleichmodul verknüpft Auszahlungen mit der Buchführung zurück. Settlements gleichen Auszahlungen an Händler gegen eine benannte MID ab, Provider-Abrechnungen werden mit Plattformtransaktionen nach Beträgen, Referenzen und Zeitfenstern abgeglichen, und die Treasury zeigt zu jedem Zeitpunkt reservierte, eingefrorene und freie Mittel je Währung. In dieser Phase wird eine ohne strukturelle Prüfung erstellte Auszahlung letztlich gegen das tatsächlich Abgewickelte getestet – und hier lassen sich Abweichungen zwischen beiden am leichtesten früh erkennen statt erst bei einer Untersuchung zum Monatsende.
Was sich dadurch in der Praxis ändert
Der Unterschied liegt nicht in der Geschwindigkeit einer einzelnen Auszahlung – sondern darin, was anschließend um diese Auszahlung herum existiert: ein Statusverlauf, ein Wallet-Eintrag, der den Saldo zeigt, aus dem sie stammt, ein Protokoll, wer daran gehandelt hat, und ein Abgleichprozess, der sie gegen Provider-Abrechnungen prüft. Nichts davon ersetzt das Urteilsvermögen eines Mitarbeiters – es gibt diesem Urteilsvermögen einen Nachweis, auf den es sich stützen kann.